
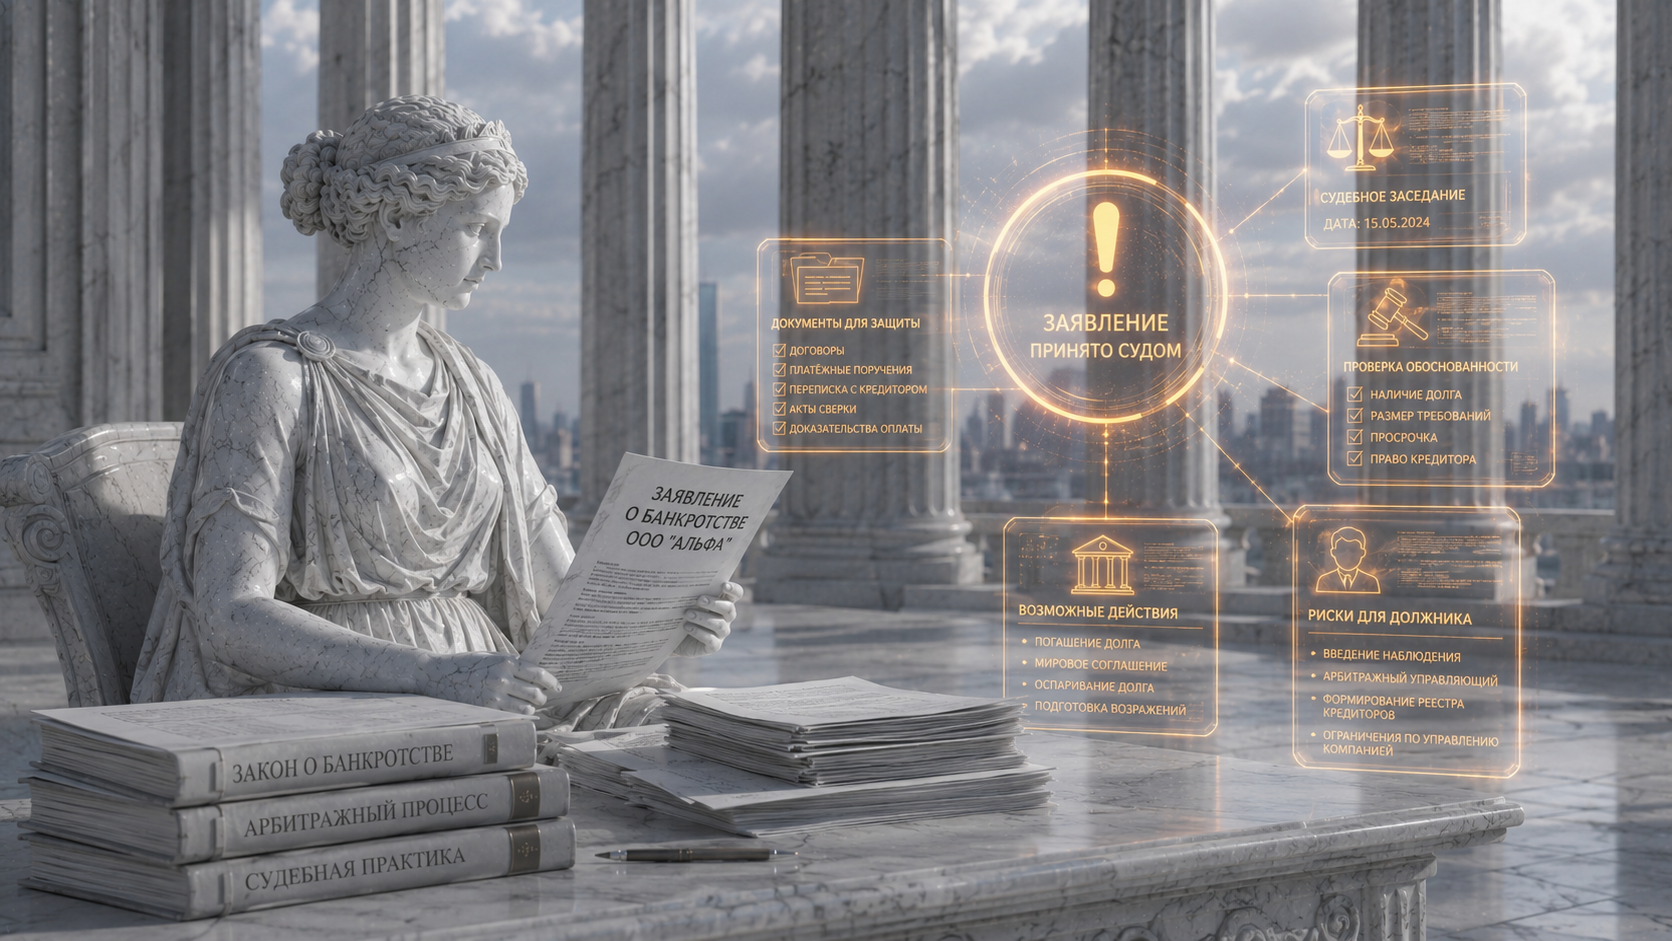

Заявление кредитора о банкротстве — это еще не банкротство компании, но уже момент, когда ошибки становятся дорогими. После принятия заявления судом должнику нужно быстро понять, действительно ли есть основания для введения процедуры, можно ли погасить долг, спорен ли размер задолженности и какие риски создают другие кредиторы.
Самая опасная стратегия — ничего не делать и рассчитывать, что спор «сам рассосется». Если заявление обосновано, суд может ввести первую процедуру банкротства, а после этого контроль над компанией резко меняется.
Оглавление
- Когда кредитор вообще может подать на банкротство ООО
- Что происходит после принятия заявления судом
- Можно ли погасить долг и остановить банкротство
- Что делать, если долг спорный
- Как учитывать других кредиторов
- Какие действия директора сейчас особенно опасны
- Можно ли продолжать обычную хозяйственную деятельность
- Когда банкротство уже трудно остановить
- Как выстроить защиту должника
1. Когда кредитор может подать на банкротство ООО
Для заявления о банкротстве юридического лица должны быть соблюдены специальные условия Закона о банкротстве.
Имеет значение размер задолженности, продолжительность просрочки и наличие у кредитора права обращаться с таким заявлением. В ряде случаев долг должен быть подтвержден вступившим в силу судебным актом, если закон не предусматривает исключение.
Поэтому первая задача должника — проверить не только сам долг, но и процессуальное право конкретного кредитора инициировать банкротство.
Если оснований нет, заявление можно оспаривать уже на стадии проверки его обоснованности.
2. Что происходит после принятия заявления судом
После принятия заявления назначается судебное заседание по проверке его обоснованности.
На этой стадии должник может представить возражения, документы об оплате, доказательства спора по долгу и иные обстоятельства, которые препятствуют введению процедуры.
Если заявление признается обоснованным, в отношении ООО может быть введено наблюдение и утвержден временный управляющий.
После этого ситуация меняется принципиально.
Временный управляющий анализирует финансовое состояние компании, сделки, активы, кредиторов и признаки преднамеренного или фиктивного банкротства. Реестр требований начинает формироваться уже в рамках дела о банкротстве.
3. Можно ли погасить долг и остановить банкротство
Во многих случаях — да.
Если основанием заявления является конкретная задолженность перед одним кредитором и она полностью погашена до рассмотрения обоснованности заявления, это может устранить основание для введения процедуры.
Но здесь есть несколько нюансов.
Во-первых, нужно погасить весь долг, имеющий значение для банкротного требования, а не произвольную его часть.
Во-вторых, необходимо учитывать наличие других заявителей.
Если после первого кредитора заявления о вступлении в дело уже подали другие кредиторы, погашение одного долга не всегда прекращает угрозу банкротства.
В-третьих, платежи отдельному кредитору накануне банкротства в определенных обстоятельствах впоследствии могут исследоваться как сделки с предпочтением.
4. Что делать, если долг спорный
Банкротство не должно превращаться в замену обычного искового производства там, где между сторонами существует реальный спор о праве.
Если должник оспаривает сам факт задолженности, объем исполнения, размер долга или встречные обязательства, это нужно заявлять своевременно и подтверждать документами.
Но искусственно создавать спор после подачи банкротного заявления тоже опасно.
Суды оценивают, существовали ли возражения раньше: направлялись ли претензии, подписывались ли акты, признавался ли долг в переписке, производились ли частичные платежи.
Сильнее выглядит позиция, когда спор действительно существовал до банкротства, а не возник только после получения судебных документов.
5. Как учитывать других кредиторов
Один из главных вопросов — реальный масштаб задолженности компании.
Директор может сосредоточиться на кредиторе, который первым подал заявление, хотя у ООО уже есть еще десять крупных долгов.
Поэтому нужно быстро составить реестр:
- кому должно общество;
- размер долга;
- срок оплаты;
- есть ли судебные решения;
- ведется ли исполнительное производство;
- есть ли залог или поручительство;
- ожидаются ли новые иски.
Если после погашения долга заявителю компания все равно объективно не способна рассчитываться с остальными кредиторами, проблема не исчезает.
Напротив, может уже возникнуть вопрос о собственной обязанности должника обратиться в суд с заявлением о банкротстве.
6. Какие действия директора сейчас особенно опасны
После появления реальной угрозы банкротства любые нестандартные операции будут позднее рассматриваться гораздо внимательнее.
Особый риск создают:
- продажа активов связанным лицам;
- резкое снятие денег со счетов;
- возврат займов участникам;
- перевод бизнеса на новое ООО;
- погашение отдельных кредиторов в ущерб другим;
- передача имущества без равноценного встречного предоставления.
Попытка срочно «спасти» имущество часто приводит к противоположному результату.
Сделку могут оспорить, имущество вернуть в конкурсную массу, а действия директора и участника использовать как аргумент для привлечения к субсидиарной ответственности.
7. Можно ли продолжать обычную хозяйственную деятельность
Да. Само наличие заявления о банкротстве не означает немедленную остановку бизнеса.
Компания может получать деньги, выполнять договоры, платить зарплату, закупать товар и продолжать операционную деятельность.
Но чем ближе финансовое состояние к объективному банкротству, тем важнее экономическая обоснованность решений.
Например, закупка сырья для выполнения прибыльного контракта выглядит иначе, чем перечисление всей свободной ликвидности аффилированному лицу за сомнительные консультационные услуги.
Главный ориентир — интересы самой компании и кредиторов, а не желание отдельных собственников сохранить контроль над активами.
8. Когда банкротство уже трудно остановить
Ситуация становится тяжелее, когда проблема не в одном спорном кредиторе, а в общей неплатежеспособности бизнеса.
Признаки могут быть очевидными:
долги существенно превышают свободные активы;
исполнительные производства не исполняются;
налоги и зарплата систематически просрочены;
компания фактически прекратила деятельность;
главные активы уже реализованы;
кредиторов много и новых источников финансирования нет.
Тогда задача меняется.
Вместо вопроса «как отбить заявление кредитора» нужно решать, как пройти банкротство с минимальными потерями для бизнеса, директора и собственников.
9. Как выстроить защиту должника
Рабочая стратегия начинается с финансового аудита.
Нужно отдельно проверить заявление кредитора, всю структуру долгов, имущество, крупные сделки за предшествующий период и реальные перспективы восстановления платежеспособности.
Если компания способна рассчитаться — важно показать источник денег и экономическую жизнеспособность бизнеса.
Если нет — необходимо прекратить действия, которые увеличивают будущие риски директора, сохранить бухгалтерскую документацию и определить момент, когда возникла обязанность самого должника обратиться с заявлением о банкротстве.
Главная ошибка после получения заявления — продолжать работать так, будто ничего не произошло.
Именно действия директора между возникновением кризиса и фактическим банкротством позднее становятся одним из главных объектов внимания кредиторов и арбитражного управляющего.
Поэтому защита должника — это не только возражения на заявление. Это одновременно работа с задолженностью, активами, документами и будущей ответственностью контролирующих лиц.
Именно действия директора между возникновением кризиса и фактическим банкротством позднее становятся одним из главных объектов внимания кредиторов и арбитражного управляющего.
Поэтому защита должника — это не только возражения на заявление. Это одновременно работа с задолженностью, активами, документами и будущей ответственностью контролирующих лиц.